
Sankcja kredytu darmowego była podstawą roszczenia, w którym Sąd Rejonowy w Myślenicach nakazał Santander Consumer Bank S.A. zapłatę 20 693,56 zł na rzecz naszej Klientki. Nakaz zapłaty wydano zaledwie 22 dni po złożeniu pozwu.
Nakaz zapłaty w sprawie SKD – co zasądził sąd?
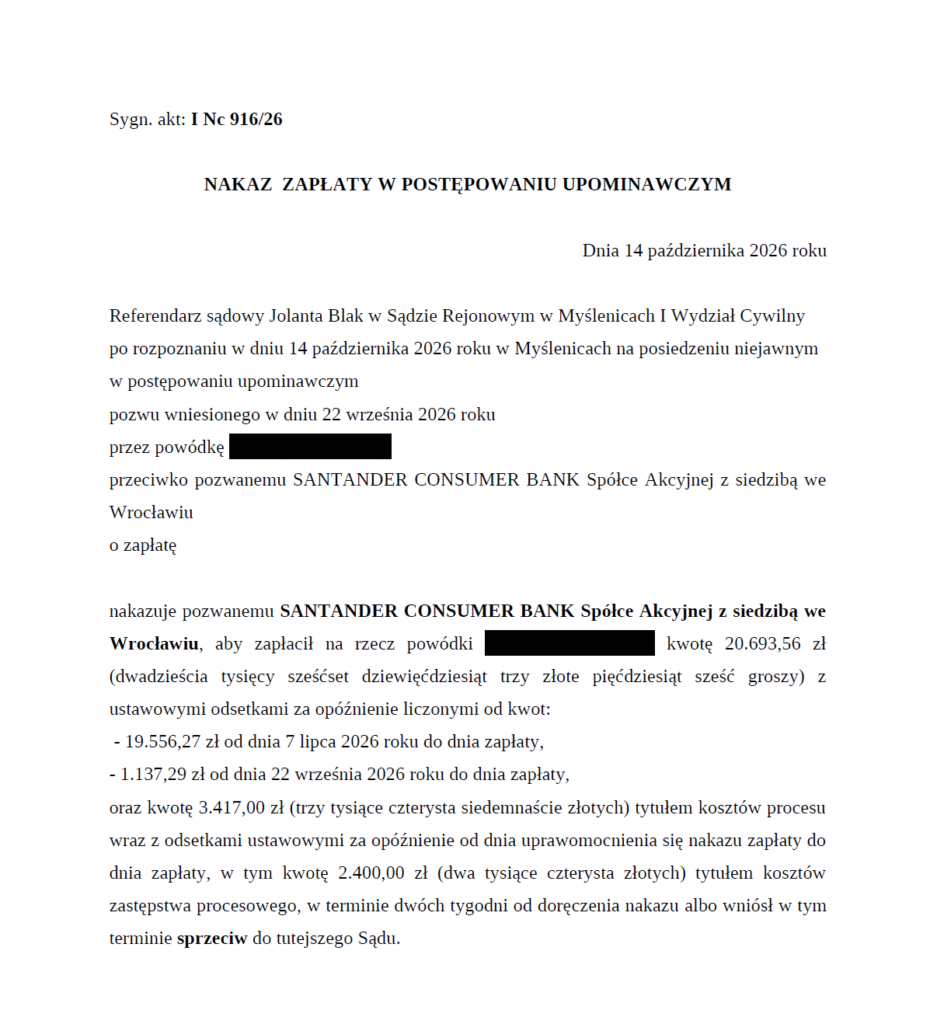
14 października 2026 r. Sąd Rejonowy w Myślenicach, I Wydział Cywilny (sygn. akt I Nc 916/26), wydał w postępowaniu upominawczym nakaz zapłaty, zgodnie z którym Santander Consumer Bank S.A. ma zapłacić naszej Klientce:
- 20 693,56 zł – kwotę dochodzonego roszczenia,
- odsetki ustawowe za opóźnienie od 19 556,27 zł od 7 lipca 2026 r. do dnia zapłaty,
- odsetki ustawowe za opóźnienie od 1 137,29 zł od 22 września 2026 r. do dnia zapłaty,
- 3 417 zł zwrotu kosztów procesu, w tym 2 400 zł kosztów zastępstwa procesowego, wraz z odsetkami.
Nakaz zapłaty w 22 dni
Pozew trafił do sądu 22 września 2026 r., a nakaz zapłaty zapadł 14 października 2026 r. To pokazuje, że roszczenia z tytułu sankcji kredytu darmowego mogą zostać rozstrzygnięte już na wstępnym etapie postępowania – bez wielomiesięcznego oczekiwania na pierwszą rozprawę.
Czym jest sankcja kredytu darmowego?
Sankcja kredytu darmowego (SKD) to instrument ochrony konsumenta przewidziany w art. 45 ustawy o kredycie konsumenckim. Jeżeli bank naruszył określone obowiązki ustawowe – w szczególności informacyjne – przy zawieraniu umowy, kredytobiorca może złożyć oświadczenie o skorzystaniu z SKD.
Skutek? Konsument zwraca wyłącznie pożyczony kapitał, bez odsetek, prowizji i innych kosztów kredytu należnych bankowi. Kwoty zapłacone ponad kapitał można odzyskać – a przy kredytach gotówkowych i konsolidacyjnych często są to kilkanaście lub kilkadziesiąt tysięcy złotych.
Czy nakaz zapłaty oznacza prawomocną wygraną?
Jeszcze nie. Nakaz zapłaty w postępowaniu upominawczym to korzystne rozstrzygnięcie, ale bank może wnieść sprzeciw w ciągu dwóch tygodni od doręczenia. Jeśli to zrobi, nakaz traci moc w zaskarżonej części, a sprawa toczy się dalej na zasadach ogólnych. Jeśli sprzeciwu nie będzie – nakaz staje się prawomocny i podlega wykonaniu.
Czy Twoja umowa kredytu kwalifikuje się do SKD?
Nie każda umowa kredytu konsumenckiego daje podstawy do sankcji kredytu darmowego. Najczęstsze uchybienia, które analizujemy, dotyczą m.in.:
- nieprawidłowo wskazanej rzeczywistej rocznej stopy oprocentowania (RRSO),
- naliczania odsetek od kredytowanych kosztów (np. prowizji, ubezpieczenia),
- niepełnych informacji o warunkach zmiany kosztów kredytu,
- braków w informacji o prawie do odstąpienia czy wcześniejszej spłaty.
Ocena wymaga analizy konkretnej umowy – dlatego każdą sprawę zaczynamy od weryfikacji dokumentów.
Odzyskaj odsetki i koszty kredytu – skontaktuj się z kancelarią
Kancelaria Adwokacka Adwokat Dominika Solipiwko prowadzi sprawy SKD przeciwko bankom w całej Polsce. Jeśli masz kredyt gotówkowy, konsolidacyjny lub ratalny – spłacany lub już spłacony – prześlij nam umowę do analizy.